
Remboursement Invisalign par la mutuelle : que prévoir
 Nicole
•
8 octobre 2026
Avant de commencer un traitement d’alignement dentaire, vous avez besoin de savoir ce que la prise en charge va vraiment laisser à votre charge. Le budget compte autant que le choix du soin, surtout quand un aligneur discret semble séduisant mais que la facture peut vite grimper. Comprendre le remboursement mutuelle Invisalign permet d’anticiper la Sécurité sociale, la complémentaire santé et le reste à payer, sans mauvaise surprise. Pour beaucoup de patients, c’est même le critère décisif avant de se lancer.
Dans un cabinet, à Lille comme à Lyon, la même question revient souvent : comment financer un sourire plus discret sans se tromper sur les garanties ?
Remboursement d’Invisalign par la mutuelle
La Sécurité sociale rembourse rarement Invisalign chez l’adulte, tandis qu’un adolescent peut relever d’un cadre orthodontique plus favorable; la mutuelle complète alors la base sociale et peut réduire le reste à payer. Le remboursement dépend du contrat santé, avec des formules en forfait, en pourcentage ou par semestre, et un plafond peut limiter la prise en charge, notamment chez l’adulte. Un devis écrit est indispensable pour estimer le coût réel; il faut aussi conserver factures, ordonnances et justificatifs, puis vérifier les délais de remboursement annoncés par la complémentaire.
Comment fonctionne la prise en charge de l’orthodontie invisible
L’orthodontie invisible, avec invisalign, repose sur un aligneur transparent qui corrige l’alignement dentaire sans bagues visibles. Cette orthodontie séduit par son confort, mais la prise en charge reste différente d’un soin classique. En pratique, la sécurité sociale intervient peu, surtout pour l’orthodontie d’un adulte, alors que l’orthodontie d’un adolescent peut être mieux encadrée. Le rôle du mutuel devient alors essentiel pour l’orthodontie invisible, car il complète souvent la base sociale et limite le coût du soin dentaire.
Une orthodontie classique utilise des attaches fixes, tandis qu’Invisalign mise sur des gouttières amovibles. L’orthodontie invisible demande aussi un suivi dentaire régulier, avec des contrôles plus souples pour le patient. Dans les familles, on voit souvent un adolescent orienté vers un traitement remboursé plus facilement, alors qu’un adulte doit vérifier sa garantie santé avant de commencer. Le dispositif reste dentaire, mais la sécurité sociale et la complémentaire ne jouent pas le même rôle selon l’âge.
Les bases à connaître avant de lancer le traitement
Invisalign n’est pas seulement une solution invisible, c’est un parcours orthodontie qui se planifie. Avant de prendre rendez-vous, il faut savoir si le praticien propose un devis clair, si la durée du soin dentaire est compatible avec votre agenda, et si l’aligneur correspond à votre situation. Un adulte n’a pas les mêmes attentes qu’un adolescent, mais tous cherchent la même sécurité financière. Dans ce cadre, la mutuelle peut transformer une dépense lourde en reste plus supportable.
Ce que la Sécurité sociale couvre réellement
La sécurité sociale rembourse rarement l’orthodontie invisible chez l’adulte, et son intervention dépend surtout d’un cadre médical précis. Pour l’orthodontie d’un jeune patient, la base sociale peut exister, mais elle reste limitée. Invisalign, même lorsqu’il est prescrit pour une dent à redresser, ne bénéficie pas toujours d’une couverture dentaire large. Le point clé est simple : la sécurité sociale fixe un socle, pas une prise en charge complète.
Pourquoi la mutuelle devient déterminante
La mutuelle prend alors le relais avec des garanties plus ou moins généreuses. Pour Invisalign, elle peut couvrir une partie du coût annuel, parfois par semestre, parfois par forfait, selon le contrat santé. Sans cette protection, le patient supporte seul une grande partie du prix du traitement. C’est pourquoi il faut comparer la complémentaire avant de valider le soin, surtout quand l’aligneur invisible s’inscrit dans une démarche de long terme.
Quels critères changent le remboursement chez l’enfant et l’adulte ?
Le remboursement Invisalign varie surtout selon l’âge, le cadre médical et le niveau de garantie. Chez un enfant, la charge peut être plus simple à organiser, car l’orthodontie bénéficie parfois d’un meilleur encadrement social. Chez un adulte, le remboursement dépend souvent davantage du contrat complémentaire que de la sécurité de base. Il faut aussi savoir qu’un cas orthodontique n’existe pas toujours au même titre qu’une maladie dentaire, ce qui change la prise en charge. Dans tous les cas, Invisalign reste un soin invisible à vérifier avant de prendre une décision.
Un patient adulte doit avoir en tête que le remboursement n’est pas automatique, même si l’aligneur corrige un problème dentaire réel. Le cas d’un adolescent est souvent plus favorable, mais il existe des écarts selon la date de début du traitement, le devis et les règles du contrat. Pour savoir quoi prendre en charge, il faut lire chaque ligne avec attention. Invisalign peut alors être remboursé partiellement, voire plus largement selon la mutuelle, mais la charge finale reste très variable.
| Âge | Lecture de la prise en charge |
|---|---|
| Enfant | Base sociale possible et contrat complémentaire à vérifier |
| Adolescent | Remboursement souvent plus simple si le cadre orthodontique est reconnu |
| Adulte | Remboursement surtout lié à la mutuelle et au devis |
Chez l’enfant et l’adolescent, une prise en charge plus simple
Chez l’enfant et l’adolescent, Invisalign peut entrer dans un cadre orthodontique plus lisible. La sécurité sociale intervient parfois mieux, et la charge restante dépend alors du niveau de remboursement prévu par la complémentaire. Un praticien peut proposer un suivi par semestre, ce qui aide à répartir le coût. Pour un adolescent, le soin invisible reste attractif, mais le remboursement doit être vérifié avant de commencer.
Chez l’adulte, ce qu’il faut vérifier dans le contrat
Chez l’adulte, le remboursement Invisalign repose souvent sur les lignes orthodontie du contrat. Il faut savoir si la prise en charge existe, si elle couvre l’orthodontie invisible, et si un plafond annuel limite la charge. Certains contrats santé proposent une aide en euros par semestre, d’autres un pourcentage. Le patient doit donc lire le cas précis de son assurance avant de redresser son sourire avec un aligneur.
Comment lire son contrat pour estimer le reste à charge
Lire sa mutuelle santé pour Invisalign demande de repérer trois éléments : le mode de remboursement, le plafond et la base de calcul. La complémentaire peut proposer un forfait, un pourcentage ou une couverture par semestre. Chaque devis professionnel permet ensuite d’estimer la charge réelle. Si le contrat annonce 300 euros par semestre et qu’un acte coûte 900 euros, le reste à payer reste important. C’est une technique simple, mais elle évite bien des surprises au moment de l’investissement.
Pour bien agir, il faut comparer la base de remboursement, le nombre de semestres couverts et les éventuelles contentions incluses. Une mutuelle peut proposer de rembourser une partie du dispositif, mais pas toujours la totalité. Dans certains cas, le professionnel libre de son tarif fait varier le devis d’une fois à l’autre. L’article du contrat qui parle d’orthodontie doit donc être lu en priorité pour trouver la bonne option santé.
| Mode | Effet sur le reste à charge |
|---|---|
| Forfait | Somme fixe, facile à compter |
| Pourcentage | Calcul lié à une base de remboursement |
| Plafond | Limite maximale, parfois par semestre |
Les lignes du contrat à repérer en priorité
La mutuelle santé doit être lue comme un mode d’emploi. Repérez l’orthodontie, la complémentaire, le plafond, le semestre et la mention Invisalign si elle existe. Vérifiez aussi si le contrat propose une prise en charge des contentions, car cet acte peut compter dans le budget final. Un devis clair aide à savoir si la base de remboursement suffit ou non pour couvrir l’investissement.
Forfait, pourcentage ou plafond: comprendre la différence
Le forfait rembourse une somme définie, le pourcentage suit une base, et le plafond bloque la dépense au-delà d’un certain niveau. Pour Invisalign, cette technique de lecture change tout : un contrat peut couvrir 200 euros par semestre, un autre 80 % d’une base faible. La complémentaire santé doit donc être comparée avec précision. Un mutuel bien choisi peut rembourser davantage, mais il faut toujours vérifier le cas réel du traitement.
Le devis, l’outil le plus utile pour comparer
Le devis est l’outil le plus utile pour estimer le remboursement. Il permet de confronter le prix du soin, la durée, le nombre de semestres et le niveau de couverture proposé par la mutuelle santé. Sans devis, impossible de savoir combien remboursera réellement le contrat. Avec lui, vous pouvez comparer plusieurs options et mesurer l’investissement avant de redresser vos dents.
Quelles démarches faire pour être remboursé sans mauvaise surprise ?
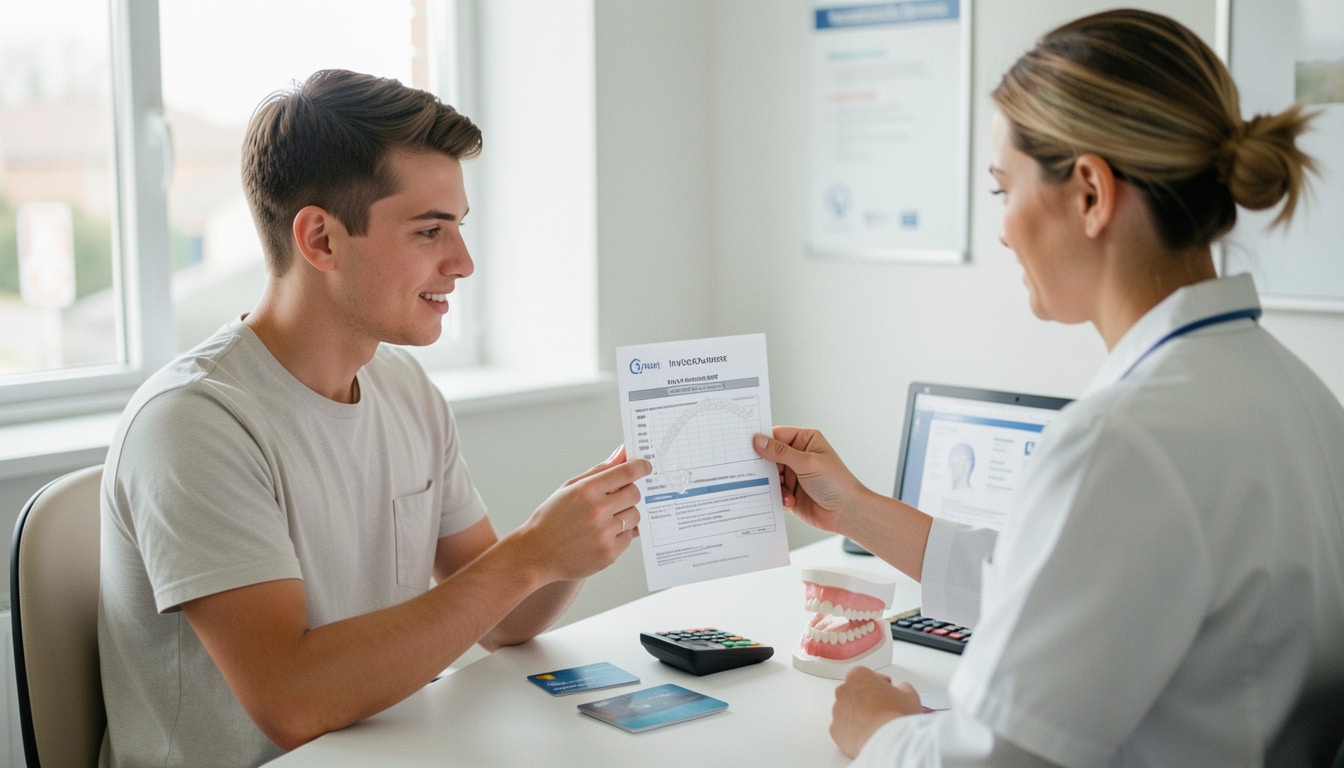
Pour obtenir un remboursement Invisalign sans erreur, il faut suivre une méthode simple et rigoureuse. Commencez par demander un devis au praticien, puis vérifiez la prise en charge auprès de la mutuelle santé et de la sécurité sociale si le dossier concerne l’orthodontie. Ensuite, conservez chaque facture, chaque ordonnance et chaque document lié au soin dentaire. Le patient évite ainsi les oublis qui retardent le remboursement et compliquent la charge finale.
Le praticien peut aussi préciser si l’orthodontie est invisible, si le dispositif relève d’un acte par semestre, et si les contentions sont incluses. Pour Invisalign, la prise en charge dépend souvent de détails administratifs très simples, mais qu’il faut savoir anticiper. Un professionel organisé aide à rembourser plus vite, tandis qu’un dossier incomplet ralentit tout. Quand on veut redresser son sourire sans stress, chaque pièce compte.
- Demander un devis écrit avant de commencer Invisalign.
- Vérifier les garanties de la mutuelle santé.
- Envoyer les justificatifs demandés après chaque facture.
- Conserver les ordonnances, les devis et les reçus.
- Suivre les délais de remboursement annoncés par le contrat.
Les documents à envoyer à la mutuelle
La mutuelle demande en général le devis, la facture, l’éventuelle prescription et parfois un justificatif du praticien. Pour Invisalign, gardez aussi les documents liés à l’orthodontie et aux contentions. Ce dossier simple permet de rembourser plus vite et de limiter les allers-retours. Un patient soigneux suit mieux la prise en charge et protège son sourire comme son budget.
Le suivi après facture et les délais à anticiper
Après la facture, surveillez le délai de traitement indiqué par la complémentaire. Certaines mutuelles remboursent en quelques jours, d’autres prennent plus de temps selon le semestre et le volume de dossiers. Pour Invisalign, mieux vaut noter chaque date d’envoi et chaque réponse. Cette prise de notes facilite le suivi du soin et évite de perdre une demande de remboursement en route.
Les erreurs fréquentes à éviter avant de commencer
Ne commencez pas Invisalign sans vérifier si la mutuelle couvre l’orthodontie invisible. N’oubliez pas non plus de comparer les plafonds, la base de remboursement et les contentions. Beaucoup de patients découvrent trop tard que leur devis dépasse largement la prise en charge. En anticipant, vous gardez un sourire serein et une charge mieux maîtrisée.
FAQ – Questions fréquentes sur la prise en charge Invisalign
Invisalign est-il remboursé par la Sécurité sociale ?
La sécurité sociale rembourse rarement Invisalign chez l’adulte, et la prise en charge dépend d’un cadre orthodontie précis.
La mutuelle couvre-t-elle toujours l’orthodontie invisible ?
Non, la mutuelle ne couvre pas toujours Invisalign : tout dépend du contrat santé et du niveau de remboursement.
Faut-il un devis avant de commencer le traitement ?
Oui, le devis est indispensable pour le patient, car il permet d’évaluer la charge et le remboursement.
Le remboursement est-il différent chez l’adulte ?
Oui, chez l’adulte, Invisalign dépend davantage de la mutuelle que de la sécurité sociale.
Comment réduire le reste à charge sans changer de soin ?
Comparez les garanties, demandez un devis précis au praticien et vérifiez si la gouttière est couverte par la complémentaire.
Vous aimerez aussi
 Mutuelle

 Mutuelle
 Mutuelle
 Mutuelle