
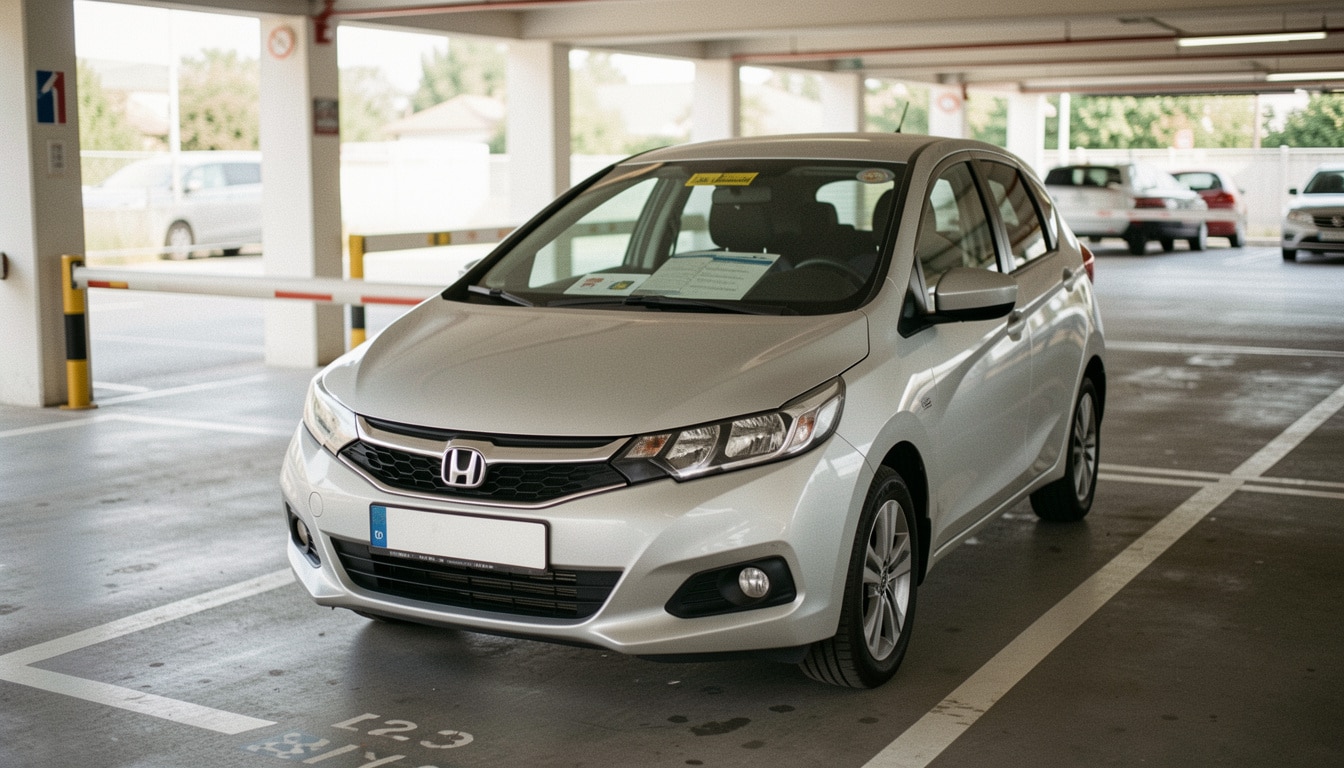
Faut-il assurer une voiture qui reste au parking ?
 Nicole
•
25 septembre 2026
Quand votre voiture dort au parking pendant des semaines, la vraie question n’est pas seulement de savoir si elle roule encore. C’est surtout de comprendre ce qui la protège, ce qui reste obligatoire et ce que votre contrat couvre vraiment. L’assurance d’un véhicule stationné représente une sécurité concrète contre le vol, l’incendie ou un accrochage inattendu. Elle permet aussi de garder une couverture adaptée si vous laissez votre auto immobile après un changement de situation, tout en facilitant les démarches en cas de pépin.
Dans ce guide, l’assurance parking voiture vous aide à distinguer les cas simples des situations plus sensibles, à choisir les bonnes garanties et à éviter les mauvaises surprises. Vous verrez aussi comment le lieu de stationnement influence le risque, le prix et l’indemnisation, avec des repères clairs pour agir sans stress.
Une voiture immatriculée doit rester assurée au moins par la responsabilité civile, même au garage. Un parking expose le véhicule au vol, à l’incendie, au vandalisme, aux dégâts d’eau et aux accrochages. En parking fermé, les garanties vol, incendie et bris de glace restent les plus utiles, avec franchise et plafonds à vérifier.
Faut-il encore assurer une voiture qui reste au garage ?
L’assurance d’une voiture au garage reste généralement nécessaire dès lors que le véhicule est immatriculé. Même si vous ne roulez plus, l’assurance minimale protège votre responsabilité en cas de dommage causé à un tiers. Dans la pratique, la voiture peut être stationnée, immobilisée temporairement, non roulante ou hors circulation, et chaque cas n’a pas le même impact sur le contrat. Une voiture en panne longue durée dans un garage n’efface pas automatiquement l’obligation d’assurer, pas plus qu’une auto laissée plusieurs mois après un déménagement. Pour approfondir ce sujet, consultez notre guide sur assurance voiturette.
Le cadre légal est simple : pour pouvoir rouler un jour, le véhicule doit rester couvert au moins par la responsabilité civile. Si vous avez un changement durable de situation, il faut revoir le contrat avec l’assureur. Cela évite de payer pour une couverture inutile tout en gardant une protection adaptée à votre habitation, à votre usage et au bien conservé au garage.
Pourquoi un véhicule immatriculé reste généralement concerné
Un véhicule immatriculé reste concerné par l’assurance tant qu’il peut représenter un risque pour autrui. Même au garage, une voiture peut prendre feu, glisser ou causer un dommage si elle est déplacée. L’assurance auto garde donc un rôle de base, et le contrat doit rester cohérent avec l’état réel du véhicule. Si la voiture est encore apte à rouler, l’assureur considère souvent qu’elle doit rester couverte. Ce principe protège aussi votre responsabilité civile en cas de cas imprévu. Pour aller plus loin, lisez tarif assurance voiture sans permis 14 ans.
Quand un changement de situation impose de revoir le contrat
Un changement de situation impose de revoir le contrat si la voiture ne roule plus, si elle est remisée pour longtemps ou si elle passe dans un garage fermé chez vous. Dans ce cas, l’assurance peut être allégée ou adaptée, mais seulement après échange avec l’assureur. Le bon réflexe consiste à signaler la nouvelle utilisation, car un contrat mal déclaré peut compliquer une indemnisation. Vous évitez ainsi de payer trop cher pour une couverture mal calibrée.
Les risques qui menacent une voiture dans un parking
Un parking expose une voiture à plusieurs risques bien réels, même lorsqu’elle semble à l’abri. Le vol reste l’un des plus fréquents, surtout dans un parking collectif où les passages sont nombreux. L’incendie peut aussi se propager rapidement, tout comme un dommage lié à une fuite d’eau ou à un choc avec un autre véhicule. Dans un emplacement fermé, le risque baisse, mais il ne disparaît jamais totalement, et l’assuré doit vérifier les garanties prévues.
- Vol ou tentative de vol dans un parking ouvert ou souterrain.
- Incendie déclenché par un court-circuit, un voisin ou un sinistre du bâtiment.
- Dommage de vandalisme sur une voiture stationnée longtemps.
- Inondation, infiltration ou fuite d’air dans un emplacement mal protégé.
- Accident de manœuvre entre deux véhicules dans un parking étroit.
Dans un parking collectif, le tiers responsable n’est pas toujours facile à identifier. Un accrochage peut laisser un dommage sur la porte ou le pare-chocs sans témoin. Dans un box fermé, le risque de vol baisse, mais l’incendie et les dégâts d’eau restent à surveiller. Le conseil utile consiste à identifier le niveau de fermeture du parking avant de comparer la prime et les garanties.
Les risques qui augmentent dans un parking collectif
Les risques augmentent dans un parking collectif parce que les allées sont partagées, les véhicules se croisent et l’accès peut être moins filtré. Le vol, l’incendie, le dommage de porte et l’accident de manœuvre y sont plus fréquents qu’en box individuel. Si l’emplacement est très fréquenté, l’assuré doit regarder de près la couverture contre les tiers et la prise en charge du vandalisme.
Les protections utiles quand le stationnement est extérieur
Quand le stationnement est extérieur, il faut privilégier une couverture solide contre le vol, l’incendie et les dommages liés aux intempéries. Une voiture exposée à l’air libre subit davantage de pluie, de grêle et de choc de stationnement. L’assureur apprécie souvent les dispositifs antivol, un emplacement visible et un parking bien éclairé, car cela réduit le risque global.
Quelles garanties choisir pour protéger son véhicule stationné ?
Pour un véhicule stationné, la bonne garantie dépend d’abord du type de parking et de la valeur de l’auto. Une assurance au tiers protège surtout la responsabilité civile, tandis qu’une formule plus large ajoute le vol, l’incendie, le bris de glace et les dommages tous accidents. Si votre contrat reste cher, comparer plusieurs offres permet souvent de réduire la prime sans sacrifier l’essentiel. Un assureur regarde aussi le stationnement habituel, car un parking fermé rassure davantage qu’un emplacement extérieur. En complément, découvrez tea ceredes.
Dans un contrat minimal, la garantie de base suffit parfois pour une vieille voiture peu utilisée. En revanche, une formule tous risques devient plus logique si le véhicule vaut encore plusieurs milliers d’euros. Pour un locataire ou un propriétaire, la bonne solution dépend aussi de l’habitation, du box individuel ou de la dépendance. Avant de signer, il faut comparer les exclusions, les plafonds et le niveau de franchise.
| Type de parking | Garanties utiles |
|---|---|
| Parking collectif | vol, incendie, vandalisme, dommages tous accidents |
| Parking extérieur | vol, incendie, bris de glace, événements climatiques |
| Box fermé | incendie, vandalisme, dégâts des eaux, vol |
| Garage individuel | responsabilité civile, incendie, dommages au véhicule |
Les garanties vraiment utiles dans un parking fermé sont souvent le vol, l’incendie et le bris de glace, car un choc ou une projection peut vite coûter 300 à 800 euros. Pour réduire le reste à charge, vérifiez la franchise, les plafonds d’indemnisation et la prise en compte du stationnement réel. Une assurance plus chère n’est pas toujours meilleure ; il faut comparer ce qui protège vraiment votre voiture.
Les garanties vraiment utiles dans un parking fermé
Dans un parking fermé, la garantie vol reste utile, tout comme l’incendie et le vandalisme. Le bris de glace peut aussi servir si une vitre est cassée lors d’une tentative d’effraction. L’assureur peut proposer une formule plus légère, mais il faut garder une protection contre les sinistres coûteux.
Les options à privilégier pour limiter le reste à charge
Pour limiter le reste à charge, il faut regarder la franchise, les plafonds et les options d’assistance. Une garantie dommages tous accidents peut éviter une facture lourde après un accrochage. Comparer deux contrats à 12 ou 18 euros d’écart par mois peut faire gagner plusieurs centaines d’euros par an.
Qui paie en cas d’accrochage sur un parking
En cas d’accrochage sur un parking, le responsable paie en principe les dommages via son assurance. Si deux véhicules se touchent, le constat amiable sert à fixer la responsabilité et à accélérer la déclaration. Lorsqu’une porte raye une voiture voisine, le conducteur fautif doit être identifié pour que l’assureur traite le dossier. Si la manœuvre a lieu en copropriété, le parking n’efface pas la règle : il faut déterminer qui a commis l’erreur et dans quelle circonstance.
Les cas fréquents sont toujours les mêmes : choc entre deux voitures, porte qui claque contre un véhicule, manœuvre trop serrée ou auteur inconnu. Sans constat, la suite dépend surtout des preuves. Photos, vidéosurveillance et témoignages peuvent aider l’assureur à identifier le tiers responsable. Si personne n’est retrouvé, la responsabilité peut rester sans réponse, ce qui change parfois le malus et la prise en charge selon le contrat.
Comment identifier le responsable dans un sinistre simple
Pour identifier le responsable dans un sinistre simple, il faut croiser le constat, les dégâts visibles et les témoignages. Une plaque relevée, un témoin sur place ou une caméra du parking peuvent suffire. L’assureur apprécie un dossier clair, car cela facilite la responsabilité et limite les contestations.
Que faire quand aucun conducteur n’est retrouvé
Quand aucun conducteur n’est retrouvé, il faut déclarer rapidement le dommage et joindre toutes les preuves disponibles. Le contrat peut prévoir une prise en charge partielle, surtout si le véhicule était assuré contre le vandalisme ou les accidents sans tiers identifié. Sans élément concret, le malus peut être évité, mais l’indemnisation dépend du niveau de garantie.
Comment déclarer un sinistre et obtenir une indemnisation ?
Déclarer un sinistre rapidement augmente vos chances d’obtenir une indemnisation correcte. Dès la découverte des dommages, il faut prévenir l’assureur, sécuriser le véhicule et réunir les premiers éléments de preuve. Pour un vol ou un incendie, la déclaration doit être faite sans attendre, puis complétée avec les pièces du dossier. Dans un garage ou un parking, le propriétaire comme le locataire peuvent avoir intérêt à conserver les documents liés à l’habitation et au lieu de stationnement.
Les étapes sont simples : déclarer le sinistre, rassembler les photos, joindre le constat si nécessaire, puis envoyer les témoins ou vidéosurveillance si vous en disposez. L’expert peut être mandaté si le dommage est important ou si le montant dépasse le seuil prévu. En général, le délai de déclaration varie selon le cas, mais plus vous agissez vite, plus le dossier avance sereinement.
- Déclarer le sinistre à l’assureur dans le délai prévu au contrat.
- Prendre des photos nettes du véhicule, du garage et du dommage.
- Joindre le constat, les témoignages et tout document utile.
- Suivre l’expertise éventuelle et conserver une copie du dossier.
Les bons réflexes juste après la découverte du dommage sont décisifs : ne pas déplacer la voiture inutilement, noter l’heure, vérifier l’état du garage et garder les preuves intactes. Une vidéo de vidéosurveillance, une plainte pour vol ou un constat bien rempli peut accélérer le traitement. Plus le dossier est précis, plus l’assureur peut statuer vite.
Les bons réflexes juste après la découverte du dommage
Les bons réflexes juste après la découverte du dommage consistent à photographier, sécuriser et déclarer. Il faut éviter de nettoyer trop vite, surtout en cas de vol ou d’incendie. Une preuve nette aide l’assureur à comprendre la circonstance et à traiter le dossier sans retard.
Les preuves qui accélèrent l’indemnisation
Les preuves qui accélèrent l’indemnisation sont les photos datées, les témoins, le constat et, si possible, la vidéosurveillance. Un dossier complet évite les allers-retours avec l’assureur. Dans certains cas, une expertise confirme le montant des dommages et accélère la suite.
Assurance du garage, de la place et de l’habitation
L’assurance de l’habitation, du garage et de la place ne couvre pas la même chose. L’habitation protège souvent le local, tandis que l’assurance auto protège le véhicule stationné. Si vous louez une place, il faut vérifier qui assure l’emplacement fermé, qui paie en cas de dommage et ce que le contrat prévoit en copropriété. Un garage attenant à la maison n’est pas traité comme un parking collectif en sous-sol.
Le propriétaire d’un box individuel doit vérifier son assurance habitation, alors que le locataire doit souvent déclarer la location à son assureur. Dans une copropriété, les parties communes relèvent parfois du syndic, mais l’emplacement privatif dépend du contrat de chacun. Pour réduire la prime, il vaut mieux déclarer précisément le garage, la place et le type de stationnement. Une solution bien définie évite les litiges au moment du sinistre. Vous pourriez également être intéressé par location meublee assurance.
| Situation | Qui doit assurer ? |
|---|---|
| Garage attenant | assurance habitation du propriétaire ou du locataire |
| Box fermé loué | contrat du locataire et vérification du propriétaire |
| Place louée | assurance habitation ou extension selon le bail |
| Parking collectif | copropriété pour les communs, occupant pour l’usage |
Ce que couvre l’assurance habitation dans un garage dépend du contrat, de la dépendance et du niveau de fermeture. Elle peut protéger le local contre l’incendie, le dégât des eaux ou certains vols, mais pas toujours le véhicule lui-même. Avant de louer une place de parking, il faut vérifier la location, les responsabilités et les exclusions pour éviter une mauvaise surprise.
Ce que couvre l’assurance habitation dans un garage
L’assurance habitation dans un garage couvre surtout le bâtiment, les biens entreposés et parfois la responsabilité du propriétaire ou du locataire. Elle peut inclure l’incendie, les dégâts des eaux et certains vols, mais le véhicule reste généralement du ressort de l’assurance auto. Le contrat doit être lu avec attention.
Ce qu’il faut vérifier avant de louer une place de parking
Avant de louer une place de parking, il faut vérifier l’emplacement fermé, le bail, l’assurance demandée et la responsabilité en cas de dommage. Le propriétaire doit préciser les règles, et le locataire doit informer son assureur. Ce contrôle simple évite un litige coûteux plus tard.
FAQ – Questions fréquentes sur la couverture d’un véhicule au stationnement
Une voiture stationnée dans un parking privé doit-elle rester assurée ?
Oui, une assurance reste généralement nécessaire pour une voiture stationnée dans un parking privé. Le véhicule doit au moins conserver une couverture de responsabilité civile, même s’il ne roule pas. Votre assureur peut ajuster le contrat selon l’usage réel et le lieu de stationnement.
Quelles garanties sont les plus utiles pour un véhicule qui roule peu ?
Pour une voiture qui roule peu, l’assurance doit surtout protéger contre le vol, l’incendie, le bris de glace et le vandalisme. Si le véhicule a encore de la valeur, une formule plus large peut éviter une grosse dépense en cas de dommage.
L’assurance habitation couvre-t-elle un garage ou un box fermé ?
Oui, l’assurance habitation peut couvrir un garage ou un box fermé, mais seulement selon le contrat. Le propriétaire ou le locataire doit vérifier si l’emplacement est bien déclaré. Le véhicule, lui, reste en principe couvert par l’assurance auto.
Qui est responsable en cas d’accrochage entre deux voitures ?
Le responsable est en principe le conducteur fautif, et le constat aide à le déterminer. Si un tiers est identifié, son assureur prend en charge le dommage selon la responsabilité. Sans conducteur retrouvé, la solution dépend du contrat et des preuves disponibles.
Que faire si ma voiture est retrouvée abîmée sans auteur identifié ?
Il faut déclarer le dommage à l’assureur, prendre des photos et réunir toute preuve utile. Si le parking est équipé, la vidéosurveillance peut aider à identifier le tiers. Selon votre assurance, la prise en charge peut varier, avec ou sans malus.
Le stationnement en garage peut-il réduire la prime d’assurance auto ?
Oui, un stationnement en garage peut réduire la prime, car le risque de vol ou de vandalisme baisse. L’assureur apprécie souvent un emplacement fermé et sécurisé. La baisse reste variable, mais elle peut atteindre plusieurs dizaines d’euros par an selon le contrat.
Vous aimerez aussi
 Assurance

 Assurance
 Assurance
 Assurance